En el ecosistema de los negocios entre empresas (B2B), los proveedores constituyen el verdadero núcleo operativo y logístico de la cadena de suministro. Ser un proveedor no consiste únicamente en abastecer de recursos materiales, humanos o financieros a otra organización, sino en convertirse en un socio estratégico indispensable para su continuidad. Dado que la mayor parte de los ingresos globales de las corporaciones se destina a la adquisición de bienes y servicios externos, el mercado exige altos estándares de competitividad. Para destacar en este entorno, es fundamental implementar una serie de pasos tácticos dirigidos a simplificar los procesos, garantizar la calidad y construir relaciones de confianza mutua que aseguren la preferencia del comprador a largo plazo.
Pasos para convertirse en el proveedor preferido
Proceso de ventas sencillo. Todo proceso de ventas en un principio suele ser complicado, sin embargo, pasado el corto o mediano plazo empiezan a surgir datos y estos se convierten en un proceso (predecible, medible y repetible), por ello es muy importante enfocarse en desarrollar los procesos internos necesarios que aseguren un seguimiento adecuado de los prospectos hasta el cierre de la venta. Además debemos dar un proceso sencillo de ventas sin muchos pasos y sin contratiempos o trámites burocráticos.
Cumplir los criterios de calidad. para brindar la máxima calidad de los productos o servicios, la empresa proveedora deberá conocer cada uno de los requerimientos de la empresa-cliente, como son los requerimientos internos de la compañía, su estructura, las políticas, procedimientos internos y necesidades, además tendrá que:
Cumplir con las fechas de entrega.
Ofrecer un periodo de garantía del producto.
Tener un producto innovador a precio competitivo y que satisfaga las necesidades de los clientes.
Obtener todas las certificaciones posibles.
Ello aumentará la capacidad de producción y reducirá los tiempos de entrega.
Cumplir con los términos de legalidad. Las empresas buscan que sus proveedores se rijan por códigos morales y de ética intachables. El proveedor preferido para cualquier empresa, por lo tanto, debe ir estrechamente ligado al código de ética del cliente porque ambos van de la mano, y uno es siempre el reflejo del otro ante ellos mismos y ante terceros clientes.
Poner siempre al cliente como prioridad: esto porque la atención al cliente al día de hoy te puede hacer tener éxito o hundirte. No dejes en ningún momento de lado la buena comunicación y el entregar respuestas de forma rápida.
Generar confianza: poder hacer que tus clientes te tengan confianza tan solo lo puedes lograr cumpliendo con los tiempos y la forma. En todo momento muestra transparencia y buena disposición.
Elaborar un plan integral de atención al comprador, con acciones de pre y post venta, además de ofrecer estrategias atractivas de entrega, servicio y precio. Esto será de gran ayuda en el diseño de esquemas de comercialización de los productos y para mejorar la rotación de la mercancía.
Enfocarse en elevar el discurso de los vendedores, con el objetivo de llevarlos de una venta transaccional a una relacional, y de ahí, en asesores.
Desarrollar en los vendedores la habilidad para:
I. Realizar un diagnóstico correcto de las necesidades del cliente.
II. Identificar posibilidades de expandir la venta de la solución
iii. Identificar jugadores clave dentro de la cuenta
IV. Dar seguimiento efectivo y eficiente.
Generar alternativas para la solución de problemas. La máxima para cualquier empresa es la solución efectiva de problemas. La organización debe ser capaz de responder asertivamente a las necesidades del cliente, ofreciendo productos que satisfagan esas necesidades y así, solucionen los problemas que aquejan al consumidor. Si por el momento, no se cuenta con una solución apta, es sumamente importante contar con diversas alternativas que lleven a resolver su problema de forma exitosa.
Buscar una relación precio-calidad efectiva. El precio debe ir de la mano con la calidad con la que se cuente. Como proveedor confiable y honesto, debe conocerse de antemano la calidad de los materiales y los productos que se ofrecen y el precio debe ir íntimamente ligado a ese estándar de calidad. Si el cliente nota una diferencia entre calidad y precio, lo más seguro es que decida buscar un nuevo proveedor que le ofrezca ambos.
Aprender a negociar. Forzar las negociaciones para que los clientes compren un producto o servicio es uno de los errores más comunes de los proveedores. Como en toda negociación, es importante que los beneficios del producto/servicio, la capacidad de producción y la historia de la compañía se exponga en una presentación digital o por escrito.
Conocer el mercado. Hay que conocer al mercado utilizando información de los expertos, tanto globales, como locales y tomarse el tiempo para conocer a la competencia. Asimismo, es necesario identificar las necesidades del cliente que se quiere cubrir en el mercado, descubriendo cuáles son sus metas a corto, mediano y largo plazo.
Soluciones publicitarias. Generar un plan de mercadotecnia que sea funcional, que se ajuste a las necesidades y al presupuesto. Este debe factible de implementar, medir y evaluar, considerando todos los medios posibles, incluyendo las redes sociales. Ninguna estrategia de ventas o marketing genera beneficios sustentables de largo plazo si el producto o servicio que comercializa no es bueno.
Buscar la innovación. Las empresas buscan proveedores que ofrezcan lo mejor y más avanzado en el mercado, pero también necesitan encontrar productos y/o servicios novedosos, cosas que los hagan diferenciarse de la competencia. Por eso la innovación es tan importante, porque acerca al proveedor con la empresa en un mercado sumamente competitivo que siempre está persiguiendo lo más original.
Integra la sostenibilidad: puede que a simple vista sientas que esto no es tan importante para los clientes, pero déjanos decirte que sí lo es. Hoy más que nunca las empresas buscan negocios que aporten su granito de arena al medio ambiente.
Opciones de pago: debes pensar que el cliente es una persona informada y actualizada, por lo tanto también querrá encontrar en su proveedor favorito alternativas y facilidades de pago.
Fortalecer la oferta de servicios. Buscar estandarizar el nivel de servicio al cliente y fortalecer los servicios que se ofertan al cliente, no solo porque son un buen contribuidor al margen de ganancia, sino porque eso asegura satisfacción, recompra, recomendaciones, etc.
En tiempos de crisis qué se puede hacer:
Apéguese al plan, si la estrategia fue desarrollada correctamente es mejor enfocarse en mejorar la forma en que se lleva a cabo la estrategia
Deshacerse de vendedores de bajo desempeño y replantear la plantilla que requiere realinear los recursos.
Profesionalizar al personal, esto permitirá incrementar la retención de los mejores elementos.
Estar aún más cerca de los clientes, siendo en estos momentos que la labor de un socio de negocio y de un asesor de confianza toma verdadero valor.
Incrementar la metodología de ventas y la calidad de los “leads”.
Evaluar el beneficio por empleado (Revenue per head) y la rentabilidad de las cuentas clave (ROI per customer)
Los proveedores son un elemento vital en la cadena de valor para una empresa, pues otorgan a los clientes el servicio o producto que esperan. Aunado al auge de las tecnologías en la nube es necesario que cualquier proveedor cuente con un sistema sofisticado para la administración de recursos y de los aspectos de punto de venta, como es el caso de Villanett, el cual ofrece un sistema Planificación de Recursos Empresariales y software Punto de Venta en la Nube.
El Rol del Proveedor en la Gestión de la Cadena de Suministro (Supply Chain Management)
Para consolidarse como la opción favorita de las empresas-cliente, un proveedor debe entender su posición exacta dentro de la Gestión de la Cadena de Suministro (Supply Chain Management). Las compañías modernas ya no evalúan a sus aliados comerciales únicamente de forma aislada, sino por su capacidad para integrarse de manera armónica en sus flujos de trabajo globales (workflows). Un retraso en la entrega de materia prima o una falla en las certificaciones de calidad fractura inmediatamente el proceso productivo del comprador. Por ello, la transición hacia un estatus de socio preferente implica la sincronización de inventarios, la transparencia en los tiempos de respuesta y la adaptabilidad para proponer alternativas eficientes ante incidentes logísticos. Al formar parte activa de esta red de valor, el proveedor no solo asegura una recompra constante y recomendaciones en el mercado, sino que blinda su operación frente a las fluctuaciones del entorno económico o periodos de crisis.
En el ecosistema corporativo actual, el rendimiento de una organización no depende únicamente de las competencias técnicas de su equipo, sino de la actitud con la que sus miembros enfrentan los desafíos cotidianos. Dentro del entorno laboral es común identificar dos perfiles conductuales contrapuestos: la personalidad proactiva y la reactiva. Mientras que el individuo proactivo asume el protagonismo de sus acciones mediante decisiones razonadas, anticipándose a los problemas y orientándose hacia los resultados, el perfil reactivo tiende a condicionar su comportamiento a los estímulos externos, autoimponiéndose barreras ante escenarios desfavorables que considera imposibles de superar.
Actitudes de una persona proactiva
Responsable de sus actos: Esa totalmente consiente de sus acciones y en caso de fallar, es el primero en criticar su desempeño y aceptar las repercusiones de sus decisiones, para así dar pie al mejoramiento continuo.
Controla sus emociones: Sin importar sus sentimientos, siempre se guía bajo sus valores éticos y nunca deja que sus emociones nublen su juicio profesional, por lo que actúan de manera positiva y congruente.
Encuentra soluciones: Pese a las dificultades o contratiempos, busca la forma de encontrarles respuestas, ello en lugar de esperar a que los demás lo resuelvan, por lo tanto, se encarga de generar nuevas ideas y estrategias.
Crea oportunidades: No se deja vencer, ni se ciega ante la poca o nula información a su alcance, sino todo lo contrario, abre nuevos caminos que ayuden en la obtención de información.
Se adapta de manera asertiva a las circunstancias de cualquier entorno, sin importar que los cambios puedan traerle más desventajas de las que había creído.
Sabe sus capacidades: Tiene muy claras cuáles son sus fortalezas y debilidades al momento de visualizar la factibilidad de un proyecto determinado.
Asertiva: Al comunicarse o expresa sus opiniones hacia los demás, procura de que estas sean positivas, que sumen y no resten.
Tienen autoconfianza: Es una persona que confía en sí misma y le gusta asumir retos.
Se reinventa: No permite que los paradigmas detengan su creatividad y observa más allá de lo evidente, desafiando lo convencional y prevé futuros escenarios.
Busca ser feliz.
Actitudes de una persona reactiva
Lesivas: Causan a los demás daños emocionales a largo plazo. Sus actitudes están encaminadas a crear incertidumbre y conflictos, lo que les impide trabajar en equipo.
Corrosivas: Profesan un profundo sentido del desprecio hacia quienes están en su camino o hacia aquellos que podrían representar una amenaza.
Agresivos: Mantienen un estado de prevención que los hace altamente agresivos, caracterizándose por atacar sin provocaciones y mostrándose intolerantes hacia otras formas de pensar, por esto, al menor descuido o cualquier sentimiento de humanidad lo leerán como debilidad para confrontarse y atacar.
Envidiosas: Al ser inseguros y poco tolerantes, procurarán atacar sus escalas de valor. Lo que a una persona le pueda producir alegría, a ellos les causa envidia y ganas de agredir.
En el día a día pueden surgir muchos proyectos y actividades a desarrollar, ya sea dentro del entorno familiar, social o laboral, a su vez, se pueden presentar imprevistos que afecten dichas actividades, pero está en nosotros actuar de forma constructiva como las personas proactivas o destructiva como las reactivas. Los emprendedores suelen ser proactivos, pues no se cierran ante lo que alcancen a ver y buscan todas las soluciones posibles para administrar de mejor manera su proyecto de empresa, siendo una de estas soluciones el adquirir software especializado en la materia, como el Sistema ERP en la Nube que ofrece Villanett.
El Impacto de la Proactividad en el Clima Organizacional y la Cultura de Trabajo
La presencia de perfiles proactivos o reactivos determina de forma directa la salud del clima organizacional en una empresa. Cuando una estructura fomenta las actitudes proactivas, se consolida una cultura orientada a la innovación y al aprendizaje continuo; los empleados se sienten empoderados para proponer mejoras, colaborar de manera abierta y resolver conflictos con asertividad. Por el contrario, permitir que predominen conductas reactivas en los equipos —especialmente aquellas de carácter corrosivo o lesivo— puede desgastar rápidamente la motivación general, fracturar la cohesión grupal y generar un ambiente de desconfianza. Para los líderes y emprendedores modernos, identificar estas dinámicas a tiempo no solo es vital para el bienestar del capital humano, sino un paso crítico para implementar herramientas tecnológicas que exigen colaboración activa y adaptabilidad al cambio.
En un panorama empresarial donde la responsabilidad corporativa y la sostenibilidad son fundamentales para alcanzar el éxito, la tecnología desempeña un papel transformador. Bajo esta premisa surge el Green Computing (o informática verde), una disciplina enfocada en el uso eficiente de los recursos tecnológicos para maximizar su viabilidad económica y mitigar los efectos ecológicos adversos. Entre sus herramientas más destacadas se encuentra el Cloud Computing, un modelo que, al centralizar el almacenamiento y procesamiento de datos en infraestructuras dinámicas y escalables a través de internet, permite a las organizaciones optimizar drásticamente su consumo energético y reducir su huella ambiental sin comprometer su capacidad operativa.
En el caso de la Cloud Computing que utiliza una amplia gama de recursos en redes de computadoras de forma dinámica y escalable a través de servicios vía internet, al usar esta tecnología verde las empresas se vuelven más ecológicas y ayudan a combatir el impacto ambiental debido a que disminuyen su consumo de energía al incrementar su capacidad sin necesidad de invertir en más infraestructura. Además se aumenta la tasa de utilización del hardware ya que se comparten los recursos.
Impacto ambiental del Cloud Computing en México
En México, existe una verdadera preocupación por la cuestión ambiental y esto puede verse en la iniciativa de diversas dependencias del gobierno como SEMARNAT, PROFEPA, INE, o como CONAE que apoya a las empresas mexicanas en la reducción de emisiones de CO2 mediante la mejora de procesos industriales, maquinaria, en las instalaciones de calderas y a través del consumo eficiente y de la reducción de energía por medio de las Green Computing.
Según un estudio elaborado por el Instituto Nacional de Ecología, cada año en México se desechan entre 150,000 y 180,000 toneladas de basura electrónica, que incluye televisores, computadoras, teléfonos fijos y celulares, grabadoras y aparatos de sonido. Además revelo que en América Latina entre 57 y 80% de estos productos termina en basureros o se acumula en hogares y empresas. Por otra parte, entre 5 y 15% se canaliza a un programa de recuperación y reutilización de partes, mientras que entre 10 y 20% se somete a reciclado primario (plásticos y metales ferrosos), y tan sólo 0.1% recibe tratamiento certificado de contaminantes.
Impacto ambiental del Cloud Computing a nivel global
Las organizaciones que apuesten por mover sus aplicaciones de negocio a la nube pueden reducir el consumo de energía y las emisiones de carbono en un porcentaje alto, frente a aquellas que tienen sus aplicaciones funcionando en infraestructura propia. Esta es la principal conclusión de un estudio encargado por Microsoft y llevado a cabo por Accenture y WSP Environment and Energy, que pone de manifiesto el potencial del modelo Cloud Computing para hacer la ejecución de software más eficiente.
Dinámica del estudio
El estudio evaluó la huella de carbono de la infraestructura de servidor, red y almacenamiento de despliegues de tres tamaños diferentes (100, 1.000 y 10.000 usuarios respectivamente), descubriendo que cuanto más pequeña es la organización, mayor es el beneficio de moverse a la nube. Cuando las organizaciones de menor tamaño (100 usuarios) como las PyMEs se pasan al Cloud, la reducción efectiva de la huella de carbono podría ser mayor del 90 por ciento al emplear un entorno Cloud compartido en lugar de servidores locales de la propia empresa. Para grandes organizaciones, los ahorros suelen rondar el 30 por ciento o incluso superior en consumo de energía y emisiones de carbono cuando se utilizan aplicaciones Cloud. En un caso práctico desarrollado con una gran compañía de bienes de consumo, el equipo del estudio demostró que se podrían ahorrar el 30 por ciento de las emisiones migrando sus 50.000 usuarios de correo electrónico en Norteamérica y Europa al Cloud de Microsoft.
El menor uso de energía y la reducción de las emisiones de carbono que permite la nube proceden de varios factores:
Aprovisionamiento dinámico: Las operaciones de software a gran escala permiten adecuar de forma constante la capacidad del servidor a la demanda.
Multi-alquiler: Los grandes entornos de Cloud pública permiten dar servicio a millones de usuarios de cientos de compañías de forma simultánea a través de una infraestructura compartida de forma masiva.
Utilización del Servidor: Los proveedores Cloud pueden conseguir mayores eficiencias aumentando la parte de la capacidad del servidor que una aplicación utiliza de forma activa, ejecutando así mayores cargas de trabajo en una porción de infraestructura menor.
Eficiencia de los Centros de Datos. A través de la innovación y un continuo desarrollo, los proveedores Cloud están liderando nuevos modos de diseñar, construir y operar un centro de datos en los que se minimice el uso de energía por cada cantidad concreta de potencia informática.
Conclusiones del estudio
Rob Bernard, director de estrategia medioambiental de Microsoft Corporation, comenta que “Los beneficios del cloud computing son claros: mayor productividad, reducción de costes y una menor carga en la gestión de los productos se han convertido en consideraciones clave para las organizaciones que se plantean utilizar los servicios en la nube de Microsoft. Estos factores, unidos a los beneficios medioambientales de la apuesta Cloud de Microsoft, ayudan a los clientes a reducir sus emisiones de carbono como mínimo un 30% por usuario. La tecnología Cloud tiene la capacidad de aportar valor al negocio a los clientes en una época donde la responsabilidad corporativa es fundamental para alcanzar el éxito empresarial“.
James Harries, director de servicios Cloud de Accenture, declara: “Los resultados del estudio confirman lo que muchas organizaciones, grandes o pequeñas, ya han descubierto: la tecnología alojada en la nube es más económica y los recursos tecnológicos se utilizan de forma más eficiente al ejecutar las aplicaciones de negocio en un entorno compartido. Esto se debe a que, entre otros beneficios, el Cloud Computing propicia numerosas eficiencia y economías de escala que contribuyen a reducir el consumo de energía por unidad de trabajo, y por ende las emisiones de carbono“.
Andrew Armstrong, vicepresidente de WSP destaca que “Este estudio es uno de los primeros análisis cuantitativos realizados en la industria sobre el impacto ambiental del Cloud Computing. Mientras los beneficios que aporta a las organizaciones son claros, a un nivel más amplio, en la industria el impacto sistémico que la tecnología en la nube puede tener en la reducción de las emisiones de carbono por parte de las TIC es muy significativo. Este hecho facilita que se produzca una transición hacia una economía con menos emisiones de carbono, y esto se puede conseguir sin renunciar a mejoras en la productividad y los servicios de la empresa“,
Los siguientes puntos tienen el objetivo de aportar la información necesaria para la toma de decisiones oportunas al momento de adquirir servicios de cloud computing por parte del cliente, garantizando así la disponibilidad, usabilidad, accesibilidad y funcionalidad de los sistemas o servicios contratados.
Disponibilidad de la red
Sólo se puede obtener el valor de Cloud Computing cuando la conectividad de red y el ancho de banda satisfacen las necesidades mínimas de los usuarios. La nube debe estar disponible siempre que lo necesite, de lo contrario, las consecuencias no solo pueden quedar en la denegación del servicio, sino a la caída del sistema o incluso, eliminación del mismo.
2. Viabilidad de proveedor de la nube
Debido a que los proveedores de servicios cloud computing son relativamente nuevos para el negocio, hay preguntas sobre su viabilidad y compromiso. Esta preocupación se profundiza cuando un proveedor no tiene las debidas patentes y autorizaciones para que sus usuarios utilicen libremente los servicios.
3. Recuperación ante desastres y continuidad del negocio
Los usuarios requieren que sus operaciones y servicios siempre estén disponibles, por lo tanto los entornos de producción del proveedor en la nube deben estar sujetos a estándares de contingencia y restauración ante desastres, ello permite fortalecer la confianza.
4. Incidentes de seguridad
El proveedor debe informar a los inquilinos y/o usuarios de cualquier infracción o vulnerabilidad de seguridad. Los inquilinos o usuarios pueden requerir compatibilidad del proveedor para responder a la auditoría o resultados de la evaluación. También, un proveedor puede no ofrecer apoyo suficiente a los inquilinos o usuarios para resolver las investigaciones.
5. Transparencia
Si un proveedor de servicios cloud computing no expone al dominio público información detallada de su infraestructura tecnología y de sus estrategias para dar cumplimiento a las demandas, es de esperar que los usuarios perderán la confianza hacia el proveedor y sobre sus políticas de seguridad. Aun cuando se tenga todo en orden, los usuarios pueden requerir algunos aspectos de transparencia por parte de los proveedores, como el modo administran la seguridad de la nube, así como la privacidad e incidentes de seguridad.
6. Pérdida de control físico
Los proveedores deben proporcionar, así como garantizar a los inquilinos y usuarios el suficiente control físico sobre sus datos y aplicaciones, de lo contrario esto puede dar lugar a una gama de preocupaciones:
Privacidad de datos: con nubes públicas o de comunidad, los datos no pueden permanecer en el mismo sistema, ya que pueden ocasionar varios problemas legales.
Control de datos: los datos podrían proceder del proveedor de diversas maneras con algunos datos que pertenecen a otras personas.
Confianza al proveedor: los inquilinos necesitan de un proveedor de confianza que les ofrezca un control adecuado y el reconocimiento de la necesidad de adaptar sus expectativas para el control, pues es razonable dentro de estos modelos.
7. Nuevos riesgos y vulnerabilidades
Existe preocupación que la Cloud Computing trae nuevas clases de vulnerabilidades y riesgos, sin embargo estos son hipotéticos, aunque los ataques reales en gran medida será por deficiencias en la implementación de estándares de seguridad, ello se debe a que todo el software, hardware y equipos de red están sujetos a desarrollar nuevas vulnerabilidades. Ante esto, la seguridad siempre debe aplicarse por capas y con adecuados procesos operacionales, se puede logar proteger una nube de ataques comunes, incluso si algunos de sus componentes son intrínsecamente vulnerables.
8. Legal y cumplimiento de normas
Puede ser difícil o poco realistas el uso de permisos en las nubes públicas si los datos están sujetos a restricciones legales o cumplimiento de normas. Pero es muy importante que los proveedores generen y certifiquen infraestructuras cloud para satisfacer las necesidades del mercado.
Los retos que deben enfrentar día con día los proveedores de servicios en la nube son muchos, debido a que siempre surgen nuevas amenazas que vulneran la estabilidad de los sistemas y por consiguiente dejan al usuario susceptible a todo tipo de problemáticas que deben solucionarse desde diferentes puntos, sin embargo es responsabilidad de los proveedores proporcionar a sus clientes la seguridad y calidad máxima para blindar los sistemas ante ataques, que ocasionan la pérdida de confianza, esto se logra mediante la implementación de estrategias, herramientas, medidas (prevención, contingencia y solución) ante fallos, así como normas que garanticen el completo respaldo de los datos, la privacidad de los usuarios, disponibilidad de los servicios, la usabilidad, accesibilidad y funcionalidad de los sistemas, entre otros aspectos, mismos que deben estar encaminados a proporcionar la máxima calidad.
9. Procesamiento de datos
La mayoría de los clientes son conscientes del peligro de dejar el control de los datos fuera de sus propias manos y almacenar datos en un proveedor exterior de Cloud Computing. Se pueden comprometer los datos por el propio proveedor de Cloud Computing o por otras empresas competidoras que son clientes del mismo proveedor de Cloud Computing. Existe una falta de transparencia para los clientes sobre cómo, cuándo, porqué y donde sus datos son procesados.
10. Análisis de datos
Muchos proveedores de Cloud Computing están capacitados para utilizar técnicas de minería de datos para analizar los datos de los usuarios. Esto es una función muy importante, ya que los usuarios almacenan y procesan datos sensibles cuando utilizan los servicios de Computación en la nube.
11. Transferencia de datos
Los dispositivos móviles con su limitada capacidad de almacenamiento son incentivos para disponer de servicios de Cloud Computing, en lugar de utilizar software en ordenadores individuales. Incluso los datos que deben ser transferidos de un dispositivo móvil a otro (local) dispositivo se transfieren con frecuencia a través de la nube cuando las aplicaciones orientadas a la nube están involucradas en el dispositivo móvil. En consecuencia los usuarios se ponen en riesgo sin ser conscientes de ello, pues asumen que los datos se transfieren localmente.
12. Protección de la conexión
Dado que la Cloud Computing es un servicio, ésta debe ser accedida remotamente. La conexión entre el proveedor de Cloud Computing y el cliente no siempre está protegida adecuadamente, los riesgos de seguridad que amenazan la línea de transmisión incluyen desviación de DNS y ataques de denegación de servicio.
13. Cumplimiento de seguridad
El cambio de paradigma en Cloud Computing hace que el uso tradicional de la gestión de riesgos sea difícil o incluso imposible, independiente del hecho de que el control sobre los datos sea transferido al proveedor de Cloud Computing. La gestión de riesgos y temas de cumplimiento están divididos entre el proveedor de Cloud Computing, el proveedor de Internet y el cliente, donde el cumplimiento puede verse como uno de los factores importantes de confianza entre el proveedor de Cloud Computing y el cliente. El cumplimiento de reglamentos y de la legislación es también problemático. Los centros de datos de la Nube pueden estar geográficamente dispersos y en consecuencia el cumplimiento de la legislación no está adecuadamente definido.
14. Registro de datos
Como todo el control técnico que otorga al proveedor de Cloud Computing, el cliente quiere disponer de una auditoria externa de éste proveedor. En consecuencia, la información de registro de datos y de auditoría debe ser almacenada y protegida para posibilitar su verificación. El registro de datos apropiado podría facilitar la posibilidad de investigación forense en caso de incidentes.
15. Borrado de datos
Existe también preocupación en relación con el borrado de datos: resulta difícil borrar todas las copias de material electrónico porque es difícil localizar todas las copias. Es imposible garantizar la total cancelación de todas las copias de los datos, siendo difícil hacer cumplir la obligatoriedad de cancelación de datos. Sin embargo, la cancelación obligatoria de datos debería ser incluida en toda venidera reglamentación de servicios de Cloud Computing, pero aun así no se debería tener mucha confianza en ello.
16. Reglas de protección
La legislación de protección de datos y de privacidad no es similar en muchos países del mundo, pero la Cloud Computing es un servicio global de cara al futuro. Consecuentemente, los problemas y los riesgos que afectan a las reglas de protección de datos en Europa deben ser consideradas de manera apropiada cuando las plataformas de Cloud Computing están localizadas en servidores en países no europeos.
17. Administración de redes
La Cloud Computing se basa en telecomunicaciones fiables y seguras entre redes que aseguran y garantizan las operaciones de los usuarios terminales de los servicios facilitados en la nube por el proveedor de Cloud Computing. Las redes de telecomunicación son con frecuencia, suministradas separadamente de los servicios de Cloud Computing.
18. Contratos
En algunos casos los servicios más utilizados de Cloud Computing no incluyen contratos entre el cliente y el proveedor, ante ello, si ocurriesen incidentes donde el cliente se viese afectado, este no tendría los documentos legales que le respaldarán o al cual referirse para subsanar las vulnerabilidades y problemas detectados.
19. Cambio de proveedor
Tanto los servicios de Cloud Computing, como los tradicionales tienden a ser ofrecidos por grandes suministradores y que tratan principalmente con clientes más pequeños, en consecuencia, estos, generalmente dependen de los proveedores porque les es difícil cambiar de proveedores a causa de cobros excesivos por finalización de contrato o por lineamiento mañosos especificados en las “letras chiquitas”, en los cuales se obliga a cumplir con un lapso de tiempo de contratación de servicios, que pueden ir de 1 mes, hasta 1 o 2 años; y si resulta posible, se enfrentarían a una gran variedad de precios.
Recomendaciones para la Cloud Computing
Los temas de gestión de riesgos y de cumplimiento (legal) deben de estar bien definidos en el contrato entre el proveedor de Cloud Computing y el cliente, facilitando la transparencia en relación con el procesamiento y almacenamiento de datos, reforzando así la confianza entre ambas partes.
El servicio facilitado debe de cumplir la regulación y la legislación que el cliente tiene que seguir y también los clientes deben de ser capaces de cumplir con la correspondiente regulación y legislación.
Los problemas y riesgos que afectan a las reglas de protección de datos en Europa deben de ser considerados adecuadamente cuando las plataformas de Cloud Computing están localizadas en servidores en países no europeos.
La línea de comunicación entre el proveedor de Cloud Computing y el cliente debe estar adecuadamente protegida para asegurar la confidencialidad, integridad, control de autenticidad y para minimizar el riesgo de ataques de denegación de servicio, basándose en estándares y tecnologías abiertas, además de transparentes.
Los proveedores de Cloud Computing deberían ser obligados a asegurar la confidencialidad de los datos.
La obligatoriedad de la cancelación de datos debería de ser incluida en la potencial reglamentación de los servicios de Cloud Computing, pero no se debería confiar mucho en ello.
El hecho de que no haya garantía de la total cancelación de datos requiere ser considerado cuando se reuniesen y almacenan los datos.
Garantizar la disponibilidad de los datos, copias de respaldo y de datos esenciales.
Se debe fomentar la mejor promoción de software y el desarrollo de software que permite la transferencia local de datos entre dispositivos.
Las redes de telecomunicaciones que soportan los servicios de Cloud Computing deberían estar securizadas (parcheado o actualización de la máquina) y protegidas contra ataques de DOS y de Malware.
Se debería facilitar el registro de datos y auditoria adecuados. Una auditoria externa puede ser beneficiosa para la reputación del proveedor de Cloud Computing y también para reforzar la confianza del cliente.
Se debería educar a los no profesionales en relación con el nuevo paradigma, preparándolos para tomar decisiones competentes cuando usen servicios de Cloud Computing, incluyendo que información debería ser transferida a la nube y bajo cuales circunstancias.
Los profesionales deberían ser capaces de gestionar los nuevos tipos de riesgos.
Dado que alguna regulación será necesaria en el futuro, seria inteligente considerar sus debilidades y problemas antes de que Cloud Computing se convierta en un servicio o infraestructura críticos.
Es necesario verificar cuál de las dimensiones de los conflictos y regulaciones serán relevantes, en particular cuando un proveedor de Cloud Computing se convierte en parte de una infraestructura de información indispensable, para esto deberá existir alguna reglamentación o limitación en relación con la posibilidad de su adquisición por un tercero.
Se debería fomentar la investigación sobre los conceptos básicos y problemas en informática, seguridad y privacidad en relación con los servicios de Cloud Computing. También asuntos referidos al posible impacto de plataformas de Cloud Computing de la validez de la certificación de aplicaciones que son certificadas de acuerdo a criterios (como los Criterios Comunes–Common Criteria—sello europeo de privacidad, etc.) puedan ser investigados.
La Cloud Computing corrobora una tendencia de que la seguridad en TIC no es una cuestión puramente técnica, sino una cuestión entre individuos y organizaciones, pues incluye aspectos humanos y organizacionales como la gestión, contratación y cumplimiento legal. Cabe destacar que un buen proveedor de servicios en la nube es aquel que tiene especial cuidado y resalta de forma transparente cada una de las anteriores recomendaciones, pues está en su misión, visión y objetivo atender al cliente, satisfaciendo sus necesidades y prestando especial atención en la resolución de sus problemáticas e incógnitas, para así ofrecer servicios de alta calidad; ejemplo de compañías que cubren en tiempo y forma las requisitos previamente señalados, es la empresa Villanett que ofrece Software en la Nube para la administración empresarial y de recursos, además de contabilidad y facturación electrónica.
De acuerdo con una nueva investigación de Pike Research, el mercado mundial de centros de datos verdes creció de US $ 17,1 mil millones en 2012 a $ 45,4 mil millones en 2016. La investigación analizó las instalaciones sin virtualización, colocación sin virtualización, on-premise con la virtualización, cloud privado y la nube pública, revelando que en las instalaciones de servidores con virtualización dejará de emitir 46kg de CO2 al año. Evidentemente para que se consoliden los beneficios para minimizar el impacto ambiental a través de la computación en la nube, las empresas deben dejar de utilizar servidores internos y aprovecharse del software que se ejecuta fuera de los ordenadores con lo cual pueden invertir menos en equipos informáticos y reducir su consumo energético. Ejemplo de empresas en México comprometidas con el medio ambiente y que proveen a las PyMEs de servicios en la nube es Villanett, que ofrece software en línea ERP, Punto de Venta, Contabilidad, Facturación y Nómina Electrónica Multiempresa.
Las comisiones representan una forma de retribuir el desempeño de los trabajadores por parte del patrón y en otros casos suele ser la única forma de trabajo. Estas comisiones tienen varias técnicas y consisten en que una parte de los ingresos por ventas o servicios serán destinados para la empresa y la otra para el comisionista, por lo que generalmente se basa en un porcentaje de las ventas totales, de manera que si se hacen más ventas, más dinero el empleado se llevará a casa.
En esta forma de trabajo el patrón les retiene el impuesto para declararlo a hacienda y ya no tienen que hacer una declaración. Ejemplos de empleos de ventas que comúnmente se pagan con un salario basado en comisiones incluyen los bienes raíces, la informática, los sistemas de tecnología, automóviles, etc.
Las personas que intervienen en la transacción comercial denominada “comisión” son:
Se denomina así a la persona natural o jurídica que envía dinero a otra persona natural o jurídica, para que el comitente pueda hacer la compra de artículos y/o productos o contrate servicios por su cuenta a nombre del mandante.
Se denomina así a la persona natural o jurídica que recibe dinero de otra persona natural o jurídica, para que el comisionista pueda hacer la compra de artículos y/o productos o contrate servicios por su cuenta a nombre del comitente.
Los objetivos principales son:
La realización de operaciones comerciales por cuenta ajena. Esto es qué, mediante mandato el comisionista realiza operaciones u actos de comercio a nombre y por cuenta del comitente.
Minimización de gastos por parte del comitente. Esto es qué, el mandante disminuye gastos como pasajes y viáticos al encargar a otra persona la realización de una determinada operación.
Tratamiento contable de las comisiones
Por parte del Comisionista:
La naturaleza de la cuenta, hace referencia a que el nombre o título de la cuenta es Comitente. Esta cuenta controla los valores monetarios correspondientes a la contrapartida por la recepción de efectivo destinado a utilizarse en la compra de mercaderías a nombre y por cuenta del mandante.
La ley de movimientos de cuenta, señala qué, la cuenta comitente se abona por cuantía de fondos recibidos, por re-expresión de valores y se carga por la compra de mercaderías, gastos realizados y por la devolución del efectivo sobrante, si existiera. El saldo que debe presentar es acreedor.
La exposición debe ser en el estado financiero del balance general del grupo pasivo y sub grupo de obligaciones comerciales.
Por parte del Comitente:
La naturaleza de la cuenta, hace referencia a que el nombre o título de la cuenta es Comisionista. Esta cuenta controla los valores monetarios correspondientes a la contrapartida por él envió del efectivo destinado a utilizarse en la compra de mercaderías a nombre y por cuenta del mandante.
La ley de movimientos de cuenta, señala qué, la cuenta Comisionista se carga por la compra de mercaderías efectuada por el comisionista, los gastos realizados y por la recepción del efectivo sobrante, si existiera. El saldo que debe presentar es deudor.
La exposición debe ser en el estado financiero del balance general del grupo activo y sub grupo de cuentas por cobrar comerciales.
Salario base y comisiones
Muchos puestos de trabajo que pagan por comisión también pagan un sueldo base. De acuerdo con Steve Cooper y Colleen Debaise, que escriben para la revista Bloomberg Businessweek, “un salario base está diseñado para ayudar a los representantes de ventas a manejar su flujo de efectivo y deberá cubrir los gastos básicos. Para establecer un sueldo base, en primer lugar debes decidir lo que cada representante debe ganar en total, a continuación, establecer un sueldo base/mezcla de comisión para que la mayor parte de tus representantes de ventas ganen este salario. Una mezcla típica es del 30% de los ingresos del salario base y el 70% comisión. Una empresa con pocos competidores puede optar por una mezcla de 50 y 50, mientras que una empresa que quiere impulsar realmente las ventas podría considerar un sueldo base inferior o directamente sin sueldo básico”.
Podemos concluir que la nómina por comisiones representa otra alternativa de trabajo y esta puede ser solo por comisión o mixta (sueldo base, mas comisiones), de una u otra forma se debe de llevar un estado contable de los ingresos y gastos que tengan las personas que intervienen en la transacción comercial, como son el comitente y el comisionista. Por lo cual, la intervención del profesional en la materia es indispensable para dar cuenta de los impuestos que Hacienda exige por ley. Hay sistemas de cómputo que de forma automatizada y sistematizada facilitan estas operaciones, es el caso de Villanett, que ofrece a sus clientes (empresarios y emprendedores) software en la nube para la contabilidad y generación de nómina a través de internet.
En caso de que desees más información sobre nómina y contabilidad electrónica, puedes acceder en:
¿Terminaste tu carrera?, ¿sí?, pero no quieres trabajar como empleado y si por cuenta propia, entonces eres un emprendedor, piensas atender tu propio negocio o a tus clientes, por lo tanto es importante darte de alta en el SAT como persona física que desarrolla una actividad profesional y poder expedir recibos de honorarios a instituciones, empresas, personas, etc., que soliciten tus servicios.
Se debe considerar que el mercado es amplio y que muchos necesitarán de los servicios de un profesional debidamente capacitado, que le permita ofrecer la mejor calidad y atención al cliente, pero también estar al corriente en los aspectos fiscales y tecnológicos que surjan día con día. Para lograr esto, es necesario estar de manera formal ante las autoridades fiscales, dándose de alta en Hacienda.
Estructura del recibo para trabajar por honorarios
Con la incorporación obligatoria de la facturación electrónica, los recibos deben ser emitidos a través del Comprobante Fiscal Digital por Internet (CFDI) y por un proveedor autorizado o en la página del SAT y deberán contar con las siguientes características:
Régimen Fiscal en que tributen conforme a la Ley del ISR (En este caso régimen de personas físicas con actividades empresariales y profesionales).
Contener el número de folio asignado por el SAT y el sello digital del SAT.
Sello digital del contribuyente que lo expide.
Lugar y fecha de expedición.
Nombre y RFC de la persona física o moral a la que le estás prestando tus servicios.
Cantidad, unidad de medida y clase de los servicios que estés prestando. (En este apartado se recomienda incluir el periodo de tiempo que comprenden los servicios).
Valor unitario consignado en número.
Importe total señalado en número o en letra.
Señalamiento expreso cuando la prestación se pague en una sola exhibición o en parcialidades.
Cuando proceda, se indicará el monto de los impuestos trasladados, desglosados por tasa de impuesto y, en su caso, el monto de los impuestos retenidos. (En este caso, deberá incluir la retención de IVA e ISR cuando se le prestan los servicios a una persona moral).
Forma en que se realizó el pago (efectivo, transferencia electrónica de fondos, cheque nominativos o tarjeta de débito, de crédito, de servicio o monedero electrónico).
Fecha y hora de certificación.
Número de serie del certificado digital del SAT con el que se realizó el sellado.
Como cualquier CFDI, estos deberán contar con un archivo PDF, el cual es la representación impresa y con uno XML, el cual es el realmente válido para el SAT. Es muy importante que se resguarden ambos de manera segura.
El trámite de la contraseña (CIEC)
La firma electrónica
Estos trámites permitirán generar recibos de honorarios.
Régimen de contabilidad para trabajar por
honorarios
Para las personas físicas que trabajan en este régimen (honorarios), es importante que lleven su contabilidad con estricto orden y un debido registro en los ingresos y gastos:
Los ingresos son todos los pagos de los clientes y que se haya expedido un CFDI por ellos. Cuando no lo requiere el cliente, la ley dice que se hará uno como venta al público en general a final de cada mes, sumando todos los ingresos por los que no se había hecho un CFDI. Es importante considerar que si los ingresos son mayores a 2 millones de pesos anuales se tendrá que presentar adicionalmente la contabilidad electrónica.
Las deducciones (gastos) son de tipo deducible y personales, las primeras cubren todos los gastos e inversiones indispensables para llevar a cabo la actividad y que se encuentren efectivamente pagados, siempre archivando los CFDI correspondientes, entre los cuales se encuentran los pagos de sueldos o salarios (en caso de tener trabajadores), cuotas que se hayan pagado como patrón al Instituto Mexicano del Seguro Social, pago de renta, agua, luz y teléfono del local que se utilice para prestar los servicios profesionales, papelería y artículos de escritorio e inversiones en activos fijos como equipo de cómputo, automóviles, equipo de oficina, construcciones, etc. Mientras que las deducciones personales son algunos casos especiales que la ley del ISR señala y que pueden ser la compra de lentes ópticos graduados, los pagos por honorarios médicos, dentales, de enfermedades y gastos hospitalarios, incluido el alquiler o compra de aparatos para rehabilitación, prótesis, análisis y estudios clínicos, gastos funerarios, primas por seguros de gastos médicos, los intereses reales, donativos no onerosos ni remunerativos, transporte escolar de sus hijos o nietos (en caso de tenerlos), etc.
Una vez registrados los ingresos y gastos de aquel que desee trabajar por honorarios, se deberá hacer un cálculo de impuestos “a favor” o “a cargo” y presentar las declaraciones correspondientes. En caso que resulte impuesto a favor, con el solo envío de la declaración concluye con el procedimiento. En caso de que resulte impuesto a cargo, después de enviarla por internet se deberá imprimir la línea de captura y realizar el pago ya sea en la ventanilla bancaria o mediante banca en línea.
Otra declaración que se deberá presentar a más tardar el último día del mes inmediato posterior, es la Declaración Informativa de Operaciones con Terceros (DIOT), así como la declaración anual, que como su nombre lo indica, solo se presenta una vez al año en el mes de abril.
Los honorarios es la remuneración o ingresos que recibe un profesional autónomo e independiente por su trabajo realizado, por lo tanto, equivale a la paga o sueldo que una persona “natural” con título profesional recibe por prestar sus servicios (Abogados, Notarios, Registradores, Médicos, Arquitectos, etc.), este profesional no tiene ninguna contratación, ni relación directa con una dependencia, a su vez, debe declarar sus propios impuestos.
Características
No existe vínculo laboral entre las partes, pues se formaliza mediante un contrato de servicios.
Al no existir un contrato de trabajo, la persona que presta sus servicios no puede gozar de los beneficios y derechos consagrados por la legislación laboral de cada país, como prestaciones sociales o seguridad social.
La seguridad social es pagada por el mismo profesional autónomo; este debe cotizar tanto al sistema de pensiones como al de salud y riesgos profesionales, en calidad de “trabajador independiente”.
Quien presta este tipo de servicios no está sujeto al cumplimiento de un horario específico, ni tampoco debe seguir jerarquías o estar obligado por contrato a laborar en un determinada empresa, sino que puede trabajar en varias al mismo tiempo.
Este tipo de servicios se contrata ante la necesidad de una asesoría o consultoría sobre problemas o situaciones específicas.
Existen dos tipos de personas, natural y jurídica:
Persona natural o física:
Todo ser humano que goza de capacidad legal en una sociedad, sin importar edad, género o religión;
Un individuo susceptible de tener deberes o derechos jurídicos;
Un ente susceptible de figurar como subjetivo dentro de una relación de tipo jurídica;
Cualquier ente que pueda ser considerado sujeto.
Persona jurídica o moral:
Es un sujeto de obligaciones y derechos;
No es un individuo (como la persona natural), sino una institución, cuya creación está a cargo de una o más personas naturales y que tienen un objetivo social que no necesariamente incluye el ánimo de lucro;
Tienen la capacidad de contraer obligaciones y derechos;
Pueden comprar y poseer bienes de todo tipo.
Esquema de Honorarios en México
Quien trabaje por honorarios no tendrá las prestaciones de nómina, ni derecho a servicios de salud social, como el IMSS o ISSSTE, este deberá contratarse o pagarse por el mismo profesional autónomo, a través del “seguro voluntario”.
La persona “natural” estará registrada ante SHCP bajo el régimen de honorarios y será clasificado como persona física, además tendrá que mandar hacer “recibos de honorarios” con una imprenta autorizada.
Quienes perciban ingresos por honorarios tendrán la obligación de expedir comprobantes fiscales.
El contribuyente debe enterar el impuesto correspondiente mediante la declaración, misma que presentará a través de Internet o en ventanilla bancaria dentro de los 15 días siguientes a aquél en que obtenga el ingreso.
Los que reciban ingresos por honorarios tienen derecho a deducir gastos realizados durante el año anterior. Para obtener un “saldo a favor”, se presentan deducciones en la declaración anual, la cual se presenta vía electrónica a través de la aplicación DeclaraSAT.
No se pagará el impuesto por los ingresos obtenidos de honorarios, ni por la prestación de un servicio personal independiente y pagados por residentes en el extranjero que no tengan establecimiento permanente en el país, o que teniéndolo, el servicio no esté relacionado con dicho establecimiento.
El impuesto se paga mediante la retención que debe hacer la persona que efectúe los pagos, sea residente en el país o en el extranjero con establecimiento permanente en México y con el cual se relacione el servicio.
El impuesto se determinará aplicando la tasa de 25% sobre el total del ingreso obtenido, sin deducción alguna.
El monto de las deducciones personales se limita al 10% de los ingresos anuales.
De acuerdo con el Servicio de Administración Tributaria (SAT), estos son los gastos susceptibles de deducciones:
Honorarios médicos y dentales. Siempre y cuando no hayan sido pagados en efectivo, sólo con cheques nominativos, transferencias electrónicas de fondos, tarjetas de crédito, débito o servicios.
Los pagos realizados son aplicables para estudios del mismo contribuyente, cónyuge o persona que vive con éste en concubinato, también para padres e hijos del pagador de impuestos, sin contemplar el pago de inscripciones o reinscripciones. Los límites a las deducciones son por nivel educativo, cada limite aplica a una persona: preescolar 14 mil 200 pesos; primaria 12 mil 900 pesos; secundaria 19 mil 900 pesos; profesional técnico 17 mil 100 pesos y bachillerato o su equivalente 24 mil 500 pesos.
Transporte escolar. Cuando es obligatorio, y sólo para hijos o nietos.
Gastos funerarios. Pueden ser generados por el contribuyente hacia el cónyuge, concubino/a, padres, abuelos, hijos y nietos. Los montos no deberán exceder los 24 mil 560.85 pesos (para el área geográfica A), ni los 23 mil 276.05 pesos (para el área geográfica B).
Generadas por seguros de gastos médicos.
Pagados por el crédito hipotecario de casa habitación. Considera que la deducción es aplicable cuando el crédito no exceda 1 millón 500 mil UDIS (siete millones 500 mil pesos).
Aportaciones complementarias para el retiro. Las aportaciones no deben exceder el equivalente a: 122 mil 804.25 pesos anuales, para el área geográfica A y 116 mil 380.25 pesos anuales para el área B.
Depósitos. Realizados a cuentas especiales para el ahorro.
Donativos otorgados a instituciones autorizadas. No deben exceder el 7% de los ingresos acumulados durante el año y el monto de esta deducción tiene como máximo el 10%de los ingresos acumulables en el ejercicio.
Para concluir, en México estar formalizado y extender recibos de honorarios no causa problemas, por ello, estar actualizado e informado sobre los cambios fiscales que pueden surgir cada año es de gran importancia. Así mismo, las personas físicas o naturales que laboren bajo este concepto deberán estar incorporas a los nuevos métodos tecnológicos para llevar adecuadamente su contabilidad y presentar sus declaraciones ante la autoridad fiscal, pues son consideradas como comprobantes de ingresos y por ende permitirán tramitar créditos y acceder a cualquier tipo de cliente; para esto existen empresas especializadas en administración contable y nomina, que a través de software en la nube facilitan tener en regla y orden los estados de cuenta, ejemplo es Villanett, que ofrece contabilidad y nomina electrónica para empresarios y emprendedores.
Cualquier emprendedor que desee trabajar por honorarios deberá tener en cuenta que es muy importante la asesoría de un contador para realizar las declaraciones correspondientes, sin embargo hay alternativas porque existen sistemas en línea que pueden ayudar a ordenar los ingresos y gastos o incluso hasta presentar las declaraciones. Villanett es la solución, porque ofrece nómina y contabilidad electrónica, facilitando así los trámites correspondientes.
La economía a nivel mundial se mueve en base a diversos procesos y actividades que permiten el desarrollo de un país o empresa, siendo la producción uno de estos procesos, pues es la actividad económica encargada de la obtención, fabricación o elaboración de bienes y servicios (sanitarios, alimenticios, entretenimiento, herramientas y productos de uso común y especializado, etc.), así como la creación de valor agregado de los mismos, donde intervienen estrechamente los consumidores.
Este proceso consta de tres factores primordiales para efectuar: La tierra es aquel factor productivo que engloba a los recursos naturales; el trabajo es el esfuerzo humano destinado a la creación de beneficio; finalmente, el capital es un factor derivado de los otros dos y representa al conjunto de bienes, que además de poder ser consumido de modo directo, también sirve para aumentar la manufactura de otros bienes. En otras palabras, es la conversión o transformación de uno o más bienes en otros diferentes.
Según el filósofo alemán Karl Marx, estudioso del fenómeno, indica que “al modo de producción no lo determina el por qué se produce, ni cuánto, sino el cómo se llevará adelante la mencionada producción”.
Clases de procesos productivos
Producción continúa: Tiene lugar a través de un flujo ininterrumpido en el tiempo, dado las interrupciones son muy costosas, se suele utilizar en procesos productivos donde se realiza en serie y sus ventajas son:
Costes unitarios de fabricación menores, por la existencia de economías de escala.
La obtención del producto puede realizarse en un tiempo menor.
Permite una mejor gestión de los stocks, evitando las roturas de inventario y reduciendo o eliminando los stocks necesarios para llevar a buen puerto el proceso productivo.
Nota: Una mayor inversión exige equipos especializados.
Producción intermitente: El proceso productivo no tiene que ser continuado, puesto que los costes de interrupción del proceso productivo son relativamente bajos. Es propio de procesos productivos donde las series de fabricación son muy limitadas, así en el caso de la construcción de un buque.
Producción por lotes: Tiene una cantidad limitada, también se le denomina discontinua porque su proceso no es permanente, se interrumpe debido a que se efectúan una serie de operaciones a cada lote.
Producción en serie o masa: Consistente en producir en función del pronóstico que el empresario hace de la demanda futura, sin esperar a que sus clientes se lo soliciten previamente, como ocurre en el sistema por encargo, también llamado sistema por lote o pedido.
Producción por encargo: Implica producir un único producto para un cliente específico. Está mayormente asociada con pequeñas empresas (fabricación de barandillas para una casa específica, construcción/reparación de un ordenador para un cliente específico); sus ventajas son:
El trabajo es generalmente de una alta calidad
Se consigue un alto nivel de personalización al cumplir los requisitos indicados por el cliente
Mayor flexibilidad, especialmente cuando se compara con la producción en masa
Los trabajadores se motivan más fácilmente debido a la naturaleza experta del trabajo que están realizando
Producción por productos obtenidos
Se obtiene un único producto.
Múltiple. Se obtiene más de un producto.
Independiente: Los distintos productos salen de cadenas de fabricación totalmente independientes.
Compuesta o conjunta: De un mismo proceso se obtiene más de un producto, o al menos parte del proceso es común a más de un producto.
Alternativa: Algunos factores pueden ser aplicados alternativamente a más de un producto, pero no a la vez, sino con carácter alternativo.
Capacidad de producción
La capacidad de producción es el nivel de actividad máximo que puede alcanzarse con una estructura productiva dada. El estudio de la capacidad es fundamental para la gestión empresarial en cuanto permite conocer y analizar el grado de uso de cada uno de ellos en la organización y así tener oportunidad de optimizarlos. Por otra parte, la economía de una nación, se considera que es capaz, cuando esta tiene los recursos suficientes para producir diferentes cantidades de bienes y servicios, a ello se le denomina “frontera de posibilidades de producción”, cuando todos los recursos productivos son usados al máximo de su capacidad.
Nota: En la actualidad, los servicios constituyen la mayor parte de la producción total de los países industrializados.
Sistemas de gestión de producción
Se le considera un sistema al conjunto de actividades dentro del cual ocurra la creación de valor, su operación consta en mayor parte en el uso de información que permite el enlace necesario entre los gerentes y las operaciones de producción, los sistemas más comunes son:
Dentro de esta gama de sistemas, están los programas informáticos que se especializan en aportar soluciones rápidas y efectivas en distintos sectores de una empresa, industria u organización, siendo los más utilizados:
Fabricación integrada por computadora (CIM, computer-integrated manufacturing).
Diseño asistido por computadora (CAD, computer-aided design).
Fabricación asistida por computadora (CAM, computer-aided manufacturing)
Sistemas flexibles de fabricación (FMS, flexible manufacturing systems).
Planificación de necesidades de materiales (MRP, materials requirement planning).
En el dinámico entorno corporativo actual, la capacidad de transformar ideas estratégicas en resultados tangibles depende de una ejecución impecable. Bajo esta necesidad se consolida la gestión de proyectos (Project Management), una disciplina metodológica orientada a la planificación, organización, motivación y control de los recursos humanos y materiales de una organización. A diferencia de las operaciones rutinarias, un proyecto es un esfuerzo temporal con objetivos únicos. Su correcto liderazgo busca asegurar el cumplimiento del alcance acordado, respetando estrictamente los límites de tiempo, coste y calidad predefinidos para generar un cambio positivo y añadir valor real al negocio.
En la práctica, la gestión de proyectos en cualquier organización trae diversos desafíos, siendo en primera instancia: alcanzar la meta y objetivos del proyecto; mientras que en segunda instancia: esta optimizar la asignación de recursos de las entradas necesarias e integrarlas para alcanzar los objetivos predefinidos.
Por otra parte, la International Project Management Association (IPMA) define al Project Management como “la planificación, organización, seguimiento y control de todos los aspectos de un proyecto, así como la motivación de todos aquéllos implicados en el mismo, para alcanzar los objetivos del proyecto de una forma segura y satisfaciendo las especificaciones definidas de plazo, coste y rendimiento/desempeño. Incluyendo el conjunto de tareas de liderazgo, organización y dirección técnica del proyecto, necesarias para su correcto desarrollo”.
Sistemas de control de proyectos
El control de un proyecto se debería establecer como una función independiente de la gestión del mismo. En esencia, consiste en implementar procesos de control y verificación durante el desarrollo de un proyecto de cara a reforzar los objetivos de rendimiento predefinidos. El control de proyectos también incluye las siguientes tareas:
La creación de una infraestructura que permita a los responsables del control disponer en todo momento de la información adecuada y actualizada del proyecto.
El establecimiento de canales de comunicación para informar de las desviaciones en los hitos planificados del proyecto.
Fijar un sistema con los indicadores clave de desempeño.
El establecimiento de métodos que garanticen a una adecuada estructura y asignación de recursos en el proyecto, la organización de los flujos de trabajo (workflow) y la creación de códigos de buen gobierno.
Asignar recursos para la formación de los integrantes del proyecto en aquellas áreas que lo requieran, principalmente para evitar los errores más comunes en la gestión de proyectos.
Garantizar la transparencia en la ejecución de todas las tareas que componen el proyecto.
El cumplimiento e implementación de estas tareas se puede lograr a través del uso de herramientas y métodos específicos, como los siguientes:
Análisis de inversiones.
Análisis de coste-beneficio.
Encuestas de expertos.
Simulaciones.
Análisis de la tendencia en el cumplimiento de hitos.
Análisis de la tendencia de costes.
Sobre la planificación del proyecto, (Kerzner, 1995) explica que “si no se planifica, aumenta la incertidumbre durante la ejecución y se producen cambios o modificaciones no previstas inicialmente que producen retrasos, sobrecostes, falta de motivación, desconcierto“. Para Kerzner, las cuatro razones básicas para planificar son:
Eliminar o reducir la incertidumbre.
Mejorar la eficiencia de la operación.
Obtener una mejor comprensión de los objetivos.
Dar unas bases para el seguimiento y control del trabajo
Partes interesadas
Las partes interesadas de un proyecto, según la International Project Management Association (IPMA), son las personas o grupos interesados en el rendimiento y/o éxito del proyecto.
El director del proyecto debe identificar todas las partes interesadas y organizarlas según su importancia para el proyecto, para lograrlo se pueden desarrollar redes internas y externas, tanto formales como informales, entre los asociados al proyecto (empresas, organismos, administradores, expertos, empleados y líderes de opinión) que pueden influir de forma directa o indirectamente. Así mismo, los jefes de proyecto deben llevar a cabo un mantenimiento actualizado de la información relacionada con las partes interesadas y las personas que representan a dichas partes.
El IPMA propone los siguientes pasos para una adecuada gestión de las partes interesadas.
Identificar y priorizar los intereses de las partes interesadas.
Analizar sus intereses y necesidades.
Comunicar a las partes interesadas cuáles de sus requerimientos se cumplen o no en el proyecto.
Desarrollar una estrategia para hacer frente a la gestión de las partes interesadas.
Incluir los intereses y las expectativas de las partes interesadas en cuanto a los requisitos, objetivos, ámbito de aplicación, los resultados, calendario y costes de planificación del proyecto.
Ordenar en función del riesgo las amenazas y oportunidades que las distintas partes interesadas representan para el proyecto.
Identificar el proceso de decisión a seguir entre el equipo de proyecto y las partes interesadas.
Asegurar la satisfacción de las partes interesadas en cada fase del proyecto.
Llevar a cabo el plan de gestión de las partes interesadas.
Ejecutar, comunicar y gestionar los cambios relacionados con la planificación de las partes interesadas.
Documentar la experiencia adquirida para su aplicación a futuros proyectos.
Para medir el nivel de adquisición de esta competencia técnica por parte de un director de proyectos, éste debe someterse a la evaluación según el Sistema Universal de Certificación IPMA.
Es importante especificar que una mala gestión de proyectos lleva a la falta de definición de las necesidades del usuario final, en excesos de costos y en retrasos en la entrega de los proyectos, siendo las causas más comunes de estos problemas: omisiones realizadas durante el desarrollo de sistemas, definición imprecisa de objetivos, estimaciones de costos prematuras, deficientes técnicas de estimación, mala gestión de tiempo y falta de liderazgo. Por ello, los responsables de la dirección del proyecto tienen como funciones la planificación de las tareas de proyecto, elección del equipo de proyecto, organización y planificación de los esfuerzos del proyecto, además de la dirección del equipo y el control de la evaluación del proyecto.
¿Cómo manejar múltiples startups?
Estrategia de portafolio vs. tener un solo proyecto de inversión.
Desde hace tiempo los inversores han argumentado el valor de tener un portafolio para minimizar riesgos, ¿entonces por qué no lo haría un emprendedor? Con los bajos requerimientos de capital para desarrollar aplicaciones y la alta volatilidad del mercado, tener un portafolio de emprendimientos te permite minimizar riesgos y asegurar la rentabilidad.
Perfeccionar el tiempo con tus consejeros e inversores.
Los mentores y consejeros son personas ocupadas, por lo tanto, en tus reuniones puedes aprovechar el tiempo e incluir varios temas de tus emprendimientos. Asimismo, a los inversores que construyen su portafolio les encanta escuchar sobre múltiples startups en una sola persona, de manera que puedan elegir la mejor.
Muchos emprendedores aman invertir en otros emprendimientos o en otras startups.
Invertir en proyectos empresariales de otros, previo análisis es una manera de diversificarte financieramente y obtener rentabilidad que te permitirá nuevos proyectos. Los inversores múltiples son la norma, y el proceso de inversión es un buen entrenamiento para los emprendedores múltiples.
Aprender a manejar recursos de manera integral.
Distribuir recursos (financieros y operacionales) entre divisiones es una estrategia de los conglomerados y puede funcionar igual de bien para los emprendedores sabios. Las ganancias de una startup pueden invertirse en otra, y activos como el equipo de TI y las instalaciones pueden compartirse. Esto te permite reducir costos y atender las necesidades de tus proyectos más recientes.
Atraer y compartir talento especializado.
Es muy difícil atraer personas talentosas a una startup de un solo producto, pero si se trata de una visión mayor, de conglomerado, el talento puede observar posibilidades de crecimiento en su carrera y trabajo seguro.
El valor de la experiencia y la retroalimentación del mercado.
Algo que aprendes en una empresa, posteriormente puede ser igual o más valioso para otra. Conforme tu lista de clientes crece en una, puedes crecer la otra. Manejar el conocimiento que generan las empresas te permitirá afinar tus estrategias para el éxito.
Adoptar y aplicar el habito de delegar.
Para los éxitos a largo plazo, un buen emprendedor sabe cuándo es el momento de actuar y cuándo es mejor delegar. En las startups paralelas, delegar tareas es crucial para asegurar su óptimo funcionamiento.
Multiplicar la inversión.
Muchos emprendedores paralelos han alcanzado la seguridad financiera a través de esfuerzos anteriores. Ahora pueden ver una forma de multiplicar sus ganancias y esparcir el riesgo al involucrarse en múltiples startups. Invertir tus ganancias en nuevos emprendimientos te ayudará a agilizar tu diversificación, a la vez que multiplicas tus ganancias futuras.
No atar los productos a una empresa.
La entidad de la empresa ahora es principalmente usada para establecer pertenencia, ejercicios contables e impuestos, y no necesita estar atada a un producto determinado o estructura operativa.
Consumo de energía.
Regresamos al hecho de que hay personas que aman el mutitasking o hace muchas cosas a la vez) y no hacerlo les resulta aburrido, para ellos, es ideal este esquema de múltiples emprendimientos. Algunos ven a las startups como una lotería donde más tickets significa mayores probabilidades de ganar.
De la Gestión de Proyectos a la Dirección de Portafolios (Portfolio Management)
Cuando una organización o un emprendedor deja de concentrarse en un único esfuerzo y pasa a coordinar diferentes iniciativas de manera simultánea, la disciplina evoluciona de la gestión de proyectos individuales a la Dirección de Portafolios (Portfolio Management). Mientras que el Project Management se pregunta “¿cómo ejecutamos este proyecto de forma correcta?”, la gestión de portafolios cuestiona “¿estamos invirtiendo en los proyectos correctos para el negocio?”. Esta perspectiva holística permite agrupar proyectos, programas y startups bajo una misma visión estratégica para equilibrar los niveles de riesgo, priorizar la asignación de presupuestos y maximizar la sinergia operativa. Administrar las inversiones como un portafolio unificado facilita el uso compartido de recursos críticos (como infraestructura tecnológica o talento especializado), garantizando que cada pieza contribuya directamente a la rentabilidad y sostenibilidad global de la corporación.
En un entorno corporativo altamente competitivo e impulsado por las tecnologías de la información, la actividad comercial ha evolucionado más allá de la simple transacción de productos. El proceso de venta moderno en el sector empresarial exige que los equipos comerciales actúen como verdaderos solucionadores de problemas, enfocados en descubrir y satisfacer de manera puntual las necesidades del consumidor. Para alcanzar los objetivos de rentabilidad de una organización, es fundamental estructurar este proceso mediante técnicas y métodos de venta validados. Estas herramientas combinan la psicología, la comunicación estratégica y la negociación para persuadir a los clientes potenciales y consolidar relaciones comerciales sólidas a largo plazo.
La manera más eficiente de conseguir ventas exitosas es mediante la incorporación de técnicas y métodos de ventas, que son una herramienta de comunicación personal para la atracción de posibles clientes y así persuadirlos a adquirir un producto o servicios, logrando alcanzar sus metas preestablecidas por la empresa, en este proceso intervienen aspectos de psicología, comercialización, además de técnicas de oratoria, programación neurolingüística, motivacionales e idiomas.
Existen diferentes técnicas de ventas desarrolladas por todo tipo de vendedores profesionales entre las que cabe destacar:
Método AIDDA (Atención, Interés, Demostración, Deseo y Acción), desarrollada por el Instituto Alexander Hamilton, que describe los efectos que produce secuencialmente un mensaje publicitario.
Método SPIR (Situación, Problema, Implicación, Resolución), desarrollada en 1990 por Rank Xerox, la cual esta basada en preguntar para averiguar las necesidades del cliente y presentarle los beneficios de un producto o servicio que las resuelva.
Método Percy H. Whitting AICDC (Atención, Interés, Convicción, Deseo y Cierre), la misma permite el aumento de ganancias mediante el proceso de entrevistas al consumidor y de esta forma realizar mejores estrategias de venta.
Tipos de venta
Mayoreo: es aquella que se realiza en cantidades importantes, generalmente a otros comerciantes.
Menudeo: ventas realizada al consumidor final para su uso comercial o personal, realizando presentaciones de sus productos en más de una pieza o en cantidades mayores de las manejadas por los minoristas.
En tienda: ventas donde el cliente se moviliza al local.
A domicilio: el vendedor se moviliza hacia el domicilio del cliente.
Directa: las empresas utilizan su propia fuerza de venta, en la cual el vendedor no precisamente se moviliza al domicilio del cliente, pero consuma la venta directamente, sin ningún intermediario.
Indirectas: se utiliza a los empleados de los mediadores, donde los buenos representantes conocen el mercado y llevan buenas relaciones con clientes importantes.
Ambulante: el cliente asiste a un lugar donde el vendedor realiza su venta, pero este no es un lugar permanente y usualmente ha sido elegido por el vendedor para aproximarse a un perfil concreto de cliente
Call center o televenta: el vendedor aborda al cliente vía telefónica y no media un contacto físico entre ambos.
Detallista: venta realizada al consumidor final para uso no comercial; aunque la mayor parte de este tipo de ventas se llevan a cabo a través de las tiendas al detalle y es necesario estar apoyado por una gran variedad de mercancías conocidas y prestigiadas.
Industriales y profesionales: se efectúa en forma directa por el productor y requiere de una buena planeación y preparación de los vendedores, ya que se va a tratar con expertos.
Particulares: dirigida al consumidor final de los artículos que se comercializan, la pueden ejercer directamente al productor o alguno de sus intermediarios.
Cómo funciona el Proceso de Venta
En esencia todas las técnicas de venta tienen el mismo proceso de la venta, el cual se resume en las siguientes fases:
El cierre es la fase final de la venta y el momento donde se realiza el pedido, este se clasifica en función de la incitación o provocación al cliente:
Cierre general o negociado: cuando existe suficiente aproximación al cliente y este se muestra convencido se opta por una pregunta directa como “¿entonces ya realizamos el pedido?”
Cierre por oportunidad: el vendedor establece una situación de urgencia, necesidad o de unidades limitadas para crear prisa en el cliente y hacer que este opte por realizar el pedido.
Cierre forzado: el vendedor da por sentada la realización del pedido, obligando al cliente a decidir alguna característica del artículo ofertado o de la manera de realizar el pedido.
Cierre derivado: el vendedor hace entender al cliente que pospondrá la venta, pues existe gran demanda del artículo o algún otro cliente está esperando realizar un pedido urgente.
Nota: En la primera fase (preparación y prospección) pueden producirse variaciones entre el cliente y el vendedor según su manera de encontrarse. Además, en las fases de objeciones y cierre la venta se suele centrar en un cliente concreto o un grupo específico, para ello, se podrá optar por distintos tipos de cierre.
Esto nos adentra en nuevo proceso de automatización de las ventas llamado Vending.
La tendencia en el comercio es automatizar los procesos de ventas, siendo el vending uno de los preferidos, consiste en un sistema de ventas por medio de máquinas auto expendedoras, este modelo de negocio se ha convertido en una de las actividades comerciales más lucrativas y de mayor crecimiento en el mundo en los últimos años, esto se debe a que permite ahorrar en costos, personal empleado y tiempo. Son muchas las ventajas de invertir en este tipo de negocios, aquí algunas de ellas:
Ventajas del vending
Ahorra mucho tiempo
El vending es uno de los negocios que dejan mucho tiempo libre a los emprendedores, ello se debe a su fácil instalación y al poco tiempo que lleva poner en funciones cada máquina expendedora, dónde por cada 100 máquinas, sólo se necesitan cerca de 15 horas de trabajo semanales y un empleado o ayudante puede reponer los productos y encargarse del mantenimiento.
Disponibilidad de ventas
Otra de las ventajas del vending se encuentra en su disponibilidad, donde estas máquinas son como el empleado ideal, permiten generar dinero día y noche (24/7), es decir son vidrieras abiertas al público las 24 horas del día, los 7 días de la semana.
A prueba de crisis
Es muy común gastar en una taza de café, una bebida, galleta o dulce. El negocio del vending tiene antecedentes comprobados, el 85% de los vendedores continúa todavía en el negocio después de 6 años, mientras que el 90% de todos los negocios nuevos fracasan dentro del mismo tiempo y la mayor parte de los vendedores cuenta con más de 50 ubicaciones diferentes.
Versatilidad
El negocio no requiere de presencia física de un vendedor, sólo un pequeño espacio de tiempo, se puede combinar con otro trabajo, aún de tiempo completo, también puede combinarse con otros negocios.
Recuperación de la inversión
Con una pequeña inversión y pocos gastos de mantenimiento, permite una recuperación en un tiempo relativamente corto, con la tendencia de elevar rápidamente el capital. Desde un punto de vista positivo, cuando el negocio ya esté en auge, se puede dejar de lado otras actividades y dedicar un mayor tiempo solamente a la administración y mantenimiento de las máquinas expendedoras. Esta forma de trabajar también hace que sea un negocio de bajo riesgo.
Mucha demanda.
La alta rentabilidad del vending lo convierte en un negocio muy atractivo para los emprendedores, debido a que atrae diversos tipos de consumidores y más si los productos son de “impulso” o de “primera necesidad”. En Japón existe un mercado muy amplio de este sector, hay millones de estas máquinas en las principales ciudades.
Ventajas de impuestos
tener un negocio propio es una proeza, aun cuando se trate de un negocio de dedicación parcial como es el caso del vending, posee claras ventajas impositivas y recortes de impuestos. Las leyes impositivas varían entre cada país, pero en la mayoría de los casos es posible deducir una parte del pago de su alquiler o pago hipotecario, seguro, depreciación de las máquinas expendedoras, etc.
Mercado en crecimiento
Las máquinas expendedoras tienen un gran futuro en América Latina, aun cuando apenas están empezando a experimentar un auge. Las personas aceptan cada vez más su funcionamiento, así la demanda va en continuo aumento y se considera como uno de los negocios más lucrativos y rentables para los próximos años.
Vendedor ideal
Si se tiene la oportunidad de contar con una o más maquinas vending, es igual a tener un vendedor qué puede trabajar todo el día y toda la noche, durante todo el año, la ventaja es que no se paga un sueldo, no hay vacaciones, ni prestaciones, ni seguro social, tampoco solicita aumentos o se enferma, sólo requiere de un poco de atención en tiempos libres.
Menor mantenimiento
Antes los que contaban con estas máquinas requerían de mucho tiempo para su mantenimiento, actualmente estas máquinas tienen una mejor tecnología, que les permite ser más capaces y autosuficientes, ya no es necesario dedicar tanto tiempo para su atención.
Como vimos, el proceso de venta que deben realizar las empresas es una tarea que requiere de total atención por parte de los empresarios y emprendedores, pues es el vínculo entre el consumidor y el vendedor, para que a su vez, se genera mayor confianza en la adquisición de un producto o servicio, sin esto, el crecimiento de cualquier negocio se vendría abajo, dado que su éxito recae en implementar las estrategias pertinentes para logar la satisfacción del cliente; hoy en día, para lograr la gestión de los mecanismos de venta, los “hombres de negocios” recurren a la adopción e implementación de los sistemas informáticos llamados ERP, que se encargan de los procesos de producción, ventas, compras, logística, contabilidad (de varios tipos), gestión de proyectos, GIS, inventarios y control de almacenes, pedidos, nóminas, etc., ante ello, la empresa Villanett ofrece el más sofisticado Sistema de planificación de recursos empresariales, totalmente en línea y adaptado a las necesidades de sus clientes.
Si deseas consultar más información sobre Sistemas ERP y de punto de venta, accede en:
El Pipeline de Ventas: Monitoreando el Proceso Comercial
Para que las fases tradicionales de la venta —desde la preparación y prospección hasta el cierre definitivo— se ejecuten de manera eficiente, las organizaciones implementan un Pipeline de Ventas (o embudo comercial). Este concepto es una representación visual y estructurada que muestra en qué etapa del proceso de decisión se encuentra cada uno de los prospectos o clientes potenciales de la empresa. Al mapear el flujo de las interacciones comerciales, los directivos pueden identificar con precisión en qué fase se están perdiendo oportunidades (por ejemplo, si los argumentos no resuelven las objeciones en la etapa de costeo) y calcular el volumen de ingresos estimados a corto y mediano plazo. Mantener un pipeline optimizado permite que la transición hacia nuevos modelos automatizados o canales de venta directa sea un proceso predecible, medible y escalable.
Retomando artículos previos sobre la Gestión de Existencias o Inventario, podemos definir que este se basa en dos preguntas (cuándo y cuánto) las cuales permiten saber cuánto pedir y cuándo pedir, por lo que se intenta equilibrar los costes de aprovisionamiento y reducirlos al máximo; ante ello, si se reaprovisiona el inventario en periodos cortos de tiempo la cantidad pedida debe ser pequeña, lo cual reduce el costo de almacenaje pero incrementa el costo de realizar los pedidos; si se repone el inventario en periodos largos de tiempo, la cantidad pedida debe ser grande, lo cual reduce el costo de hacer el pedido, pero incrementa el costo de almacenamiento.
Modelos de Existencias
Los sistemas de gestión de existencias se clasifican en modelos de situaciones de existencias que se harán en base al grado de conocimiento de la demanda.
Modelos deterministas: demanda independiente
Son aquellos que permiten una demanda constante y conocida con certidumbre, por consiguiente este tipo de modelos permiten responder a la pregunta sobre el momento en el que hay que lanzar la orden de pedido y para saber ese momento preciso se toman en cuenta los lotes económicos tanto de pedido, como de producción.
Lote económico de pedido
Este tipo de lote, es también llamado Cantidad Económica de Pedido (del inglés Economic Order Quantity, “EOQ”) o Modelos de Wilson y fue desarrollado en 1913 por Ford Whitman Harris, ingeniero de Westinghouse Corporation, aunque este se analizó y aplicó a profundidad por el consultor R.H. Wilson en 1934. Este modelo es fundamental para el control de inventarios, pues toma en cuenta la demanda determinista de un producto, como puede ser el costo de mantener el inventario y el costo de ordenar un pedido, lo cual da como resultado una cantidad óptima de unidades a pedir para minimizar costos por mantenimiento del producto.
Para desarrollarlo se deben considerar una serie de hipótesis:
La demanda es conocida, constante e independiente.
El tiempo de carga o tiempo de reabastecimiento del proveedor es constante y conocido.
El inventario se reabastece instantáneamente cuando llega a cero, con la llegada del lote pedido.
No existen descuentos por volumen de pedido.
Los costes totales son la suma de los costes de adquisición, costes de mantener el inventario y costes de ordenar, por lo que es constante y conocida a lo largo del período preestablecido.
Como consecuencia de estos supuestos:
No ocurrirán faltantes (rupturas de stock).
La cantidad óptima a pedir será constante.
Variable y símbolos utilizados:
D= Demanda, expresada en unidades de articulo mantenido en existencias por periodo de un año.
c= Valor unitario del artículo considerado.
CE= Coste de emisión de órdenes de pedido.
r= Coste de almacenaje, expresado en tanto por uno. El valor unitario del artículo es c, luego el coste de mantener una unidad de artículo en almacén durante un año es r x c (unidades monetarias).
Q= Cantidad de pedido, en unidades de artículo por lote.
CT= Coste total de las existencias por año
Ventajas
Es ampliamente utilizado como herramienta de gestión de inventarios en multitud de empresas a nivel mundial.
Permite la optimización de la cantidad por orden minimizando los costes.
Se caracteriza por su sencillez a la hora de calcular la cantidad por orden o pedido.
Asume la existencia de variables constantes como la demanda.
Lote económico de producción
Conocido en inglés como Economic Production Quantity (EPQ), fue formulado inicialmente por E. W. Taft en 1918, el cual permite el control de inventarios a una tasa finita de producción, donde la recepción de pedidos de inventario y la producción y venta de productos finales ocurrirán de forma simultánea, lo que lo diferencia del modelo de cantidad económica de pedido. Por lo mismo, tiene la finalidad de encontrar el lote de producción de un único producto para el cual los costos por emitir la orden de producción y los costos por mantenerlo en inventario se igualan. Así mismo, se dan dos modalidades de descuentos:
Descuentos globales, los descuentos afectan a todas las unidades compradas
Descuentos incrementales, en este caso el precio por unidad de artículo se establece por intervalos.
Ventajas
Este modelo se adapta más a la realidad.
Considera que el reabastecimiento de inventario no se produce instantáneamente
Considera que el inventario se construye progresivamente a medida que se produce y se vende.
La consideración de tasas de producción y demandas diarias permite ajustar más eficazmente el modelo a la realidad.
Permite obtener cantidades por pedido óptimas.
Minimiza los costes totales teniendo en cuenta costes de mantenimiento de inventario más realistas.
Nota: Haciendo una comparación entre el modelo de lote económico de producción con el modelo de cantidad económica de pedido, observamos que el primero presenta una reducción en costes totales de mantener inventario respecto al segundo.
Modelos no deterministas: demanda dependiente
Los modelos no deterministas son un modelo matemático donde las mismas entradas producirán invariablemente las mismas salidas, no contemplándose la existencia del azar ni el principio de incertidumbre, donde el factor a tener en cuenta es la variabilidad de la demanda durante el tiempo de espera o plazo de reaprovisionamiento, de forma que permita determinar las existencias de seguridad acorde con el nivel previamente fijado de servicio a los clientes. Estos modelos sólo pueden ser adecuados para sistemas deterministas (azarosos y caóticos), ya que no pueden predecir adecuadamente la mayor parte de sus características.
Según el sistema de información, podemos clasificar los sistemas de gestión no deterministas en dos grandes grupos:
Sistemas de revisión continua: Sistemas de información en los que el estado de las existencias se actualiza inmediatamente después de cada transacción (entrada o salida del artículo en las existencias).
Sistemas de revisión periódica: El estado de las existencias del artículo es conocido cada cierto tiempo, llamado periodo de revisión.
Nota: Es necesario estimar la demanda durante el periodo de reaprovisionamiento, estimando la demanda media durante dicho plazo y una medida de las desviaciones previsibles en torno a este valor medio.
Gestión de Stocks
Este método permite garantizar el suministro constante de los productos solicitados por el usuario, pues ayuda la regulación del flujo entre las entradas de existencias y las salidas, ello por medio de los mecanismos de registro que se siguen al interior de la organización, de los puntos de rotación, las formas de clasificación y el modelo de reinventario, anexo a los métodos de control (el cual determina las cantidades a ordenar o producir, según sea el caso).
Así mismo, los encargados de la administración de los inventarios deberán establecer los siguientes lineamientos:
Cuantas unidades deberán ser ordenadas o producidas
En qué momento deberá de ordenarse o producirse
Que artículos del inventario merecen una atención especial, para lo cual se debe definir el grado de rigurosidad del control sobre el producto.
Objetivos de la Gestión de Stocks
En primera instancia es satisfacer las necesidades de los clientes, garantizando la llegada de los productos en tiempo, forma y cantidad esperados, debiendo dar respuestas a las siguientes preguntas básicas por producto o servicio esperado:
¿Cuándo debe lanzarse una orden de pedido de dicho artículo?
¿Qué cantidad del artículo debe pedirse en cada una de estas órdenes de pedido?
Función
Primeramente, permite servir de instrumento de regulación de toda la cadena logística, con el fin de conseguir un flujo de materiales continuo. Por lo que las funciones de la gestión existencias es conseguir:
Administrar de forma satisfactoria los tiempos de transporte necesarios para acercar el producto al consumidor, debido a que en ocasiones el lugar de ubicación del producto solicitado suele estar en otro sitio apartado del lugar donde se genera.
Mitigación de las fluctuaciones de la demanda ofreciendo un aseguramiento contra las incertidumbres del mercado.
Facilita un rol proactivo ante los cambios previstos en la oferta y la demanda.
Mejora los procesos de compraventa de suministros y materiales, teniendo la posibilidad de aprovechar descuentos por volumen.
Costos
Los costes más relevantes que se tienen en cuenta en la gestión de existencias son:
Coste de aprovisionamiento:
Coste del pedido.
Coste de emisión de pedido.
Coste de almacenaje.
Coste asociado a la existencia de demanda insatisfecha.
A pesar de los costos asociados, se buscan alternativas que permitan logar un equilibrio entre la disponibilidad de las mercancías (sean productos o servicios) y los costos generados por éstas. Es importante señalar que aunque los inventarios carecen de generación de valor agregado para las organizaciones, permiten de una u otra forma proporcionar una disponibilidad de los bienes y servicios prestados por las mismas.
Sistemas de gestión
Los sistemas de gestión de stocks o existencias se clasifican en modelos de situaciones, donde el criterio de clasificación se hará en base al grado de conocimiento de la demanda; ante ello, pueden darse las siguientes situaciones:
Situación 1: La demanda futura es conocida con exactitud, no existiendo incertidumbre en cuanto a su evolución; en este caso se dice que la demanda es conocida con certidumbre o certeza.
Situación 2: En el periodo considerado la previsión de la demanda no garantiza un valor concreto, en la mejor de las situaciones, se espera un valor medio, alrededor del cual es previsible cierta variabilidad; en este caso se dice que la demanda es conocida en términos probabilísticos.
Para retomar y sintetizar este artículo, se entiende que la gestión de stocks, existencias o inventarios es el grado de disponibilidad (reservas) que una empresa tiene de todo artículo o recurso usado de cualquiera de los siguientes derivados: materias primas, artículos en proceso, artículos terminados, partes componente y suministros; con esto, podemos decir que el inventariado le permite a las empresas cumplir con las necesidades de los clientes, agilizar el flujo de bienes en el proceso de producción y la protección contra la incertidumbre de los proveedores. Asociado a lo anterior, el control de los negocios en las operaciones de producción y de los aspectos de distribución en la producción de bienes o servicios, es posible mediante software especializado en la materia, como Villanett, que ofrece software de Punto de Venta para estar siempre en contacto con los proveedores de la empresa, y el Sistema ERP para PyME’s, ambos completamente en la nube, para un manejo fácil y ágil.
Para terminar, podemos ver que cualquiera de los métodos en que se clasifican los Sistemas de Gestión de Stocks tienen un mismo propósito, que es dar soporte y secuencia al proceso de inventariado, mismos que intervienen en el proceso de almacenamiento, producción y distribución de los productos finales que la empresa siempre debe tener en existencia para estar disponibles a la hora en que el cliente lo solicite.
Mantener un control riguroso del inventario es uno de los desafíos operativos más importantes para garantizar la rentabilidad de cualquier empresa. Para lograr una administración eficiente, el primer paso fundamental consiste en organizar y entender el catálogo bajo criterios lógicos; es decir, saber con precisión “dónde va cada cosa”. La clasificación de stocks o existencias permite agrupar las mercancías de acuerdo con su función estratégica, la naturaleza de los productos o el ritmo de la demanda. De este modo, las organizaciones logran optimizar el espacio en sus almacenes, reducir costos de tenencia y asegurar la disponibilidad de producto en el momento exacto en que el cliente lo solicita.
Las clasificaciones de “stocks” más relevantes y por ende útiles clasificaciones son las que establece la Doctora en Ciencias Económicas y Empresariales por la Universidad de Málaga, Francisca Parra Guerrero en su obra “Gestión de Stocks (2Ed)”:
Clasificación según la función que desempeñan los stocks en la empresa
Existencias de seguridad o de protección
Volumen de stocks que se mantiene en almacén superior al necesario para el funcionamiento normal de la empresa que se constituye como protección frente a la incertidumbre de la demanda y del plazo de entrega del pedido, ello se puede ejemplificar y aplicar en las siguientes situaciones.
Situación 1: “Si existe un cierto tiempo entre el momento en que se hace el pedido al proveedor, y el momento en que éste llega al almacén, es decir, los aprovisionamientos no son instantáneos, entonces es indispensable prevenir un cierto número de existencias para hacer frente a la demanda o salidas de almacén, durante el plazo de reposición. Si durante este espacio de tiempo la demanda es exactamente conocida, no hay ningún inconveniente en calcular las existencias necesarias para este fin. Sin embargo, si la demanda es aleatoria, entonces tendremos un factor de incertidumbre en la cantidad necesaria de existencias futuras para hacer frente a esta demanda”.
Situación 2: “Si se requiere el aprovisionamiento en almacén de existencias de seguridad donde la demanda es bien conocida en todo momento pero existe ahora un factor de incertidumbre en el plazo de reposición. Si el plazo de reposición es aleatorio, es necesario contar con un cierto número de existencias, suficientes para atender la demanda durante los días en que el nuevo pedido puede tardar en llegar al almacén por encima del tiempo que se considera como plazo normal; si no fuera así existe el riesgo de que falten existencias para atender a las salidas ciertos días, si el nuevo pedido tarda en llegar un tiempo imprevisto”.
Nota: Las dos situaciones anteriores podrían darse de forma conjunta.
Existencias medias
Es el volumen medio de existencias que tenemos en el almacén durante un periodo de tiempo representa la inversión media que tenemos en existencias.
Si queremos calcular las existencias medias para un periodo de tiempo superior a un plazo de aprovisionamiento, habrá que aplicar la media ponderada según el sistema que se trate:
Pedidos en cantidades fijas y fechas fijas. Los tiempos que median entre dos llegadas consecutivas al almacén son uniformes y las existencias máximas y mínimas en cada ciclo son iguales, por lo que el valor de existencias será constante e igual a la media aritmética simple de existencias máximas y mínimas de un solo plazo de aprovisionamiento. Destacamos que, no es necesario mantener existencias de seguridad, pues todos los elementos que median en la gestión son totalmente cuantificables. Esto supone que las existencias mínimas serán cero, por lo que las existencias medias serán iguales al volumen del lote a pedir Q, dividido por dos, como se muestra en la imagen.
Pedidos en cantidades fijas y fechas variables. Si el plazo de entrega es nulo, es decir los aprovisionamientos son instantáneos, los niveles de existencias máximos son todos iguales y los mínimos de existencias serán cero, por tanto las existencias medias serán también Q/2.
Pedidos en cantidades variables y fecha fija. Si los pedidos se hacen siempre con la misma frecuencia pero por cantidades variables, o sea, que los plazos de aprovisionamiento son iguales, nos encontraremos con distintos niveles máximos de existencias en almacén y si la demanda es aleatoria con distintos niveles mínimos. Para calcular en éste caso las existencias medias, calcularemos la media aritmética simple de todas las existencias máximas y mínimas habidas durante dicho período de tiempo T; donde “ai” son los niveles máximos de existencias, “bi” los niveles mínimos de existencias y “n” es el número de plazos de aprovisionamiento comprendidos en el tiempo al cual referimos las existencias medias (T), como se muestra en la imagen.
Pedidos en cantidades variables y fechas variables. En este caso es evidente que para cada plazo de aprovisionamiento, tendremos unos niveles máximos y mínimos de existencias distintos con las consiguientes existencias medias. Además, como los plazos de aprovisionamientos que tienen una duración variable, habrá que cuantificar las existencias medias globales mediante una media aritmética ponderada; donde “ai” y “bi” corresponden a los niveles de existencias máximo y mínimo respectivamente, “ti” son las unidades de tiempo que transcurren entre la llegada al almacén de dos pedidos consecutivos y “T” es el período de tiempo total al cual referimos las existencias medias, en las unidades de tiempo correspondientes, como se muestra en la imagen.
Existencias de anticipación
Se trata de existencias de producción estacional o periódica, como es el caso de materias primas de las que hay que aprovisionarse en el momento en el que estás están disponibles. Pueden constituirse también para situaciones en las que es conveniente aprovisionarse en el momento en el que el precio del artículo es más bajo con la intención de especular con ellos o para utilizarlos en periodos en los que el aprovisionamiento es más costoso, como en situaciones de huelgas.
Existencias sobrantes
Constituyen existencias sobrantes todos aquellos artículos que estando en buen estado no son necesarios. Estas existencias deben salir del almacén, bien sea utilizándolo de otro modo al que en principio estaba destinado, o bien, si es posible, devolviéndolo al proveedor, o si no hay otra solución, tirándolo. Estos artículos no deben ser abandonados indefinidamente en el almacén.
Existencias activas
Este tipo de existencias son conocidas también como existencias normales, existencias cíclicas o existencias de trabajo, las cuales no se compran o producen artículos a medida que se van demandando, sino que se lanza una orden de pedido de un tamaño superior a las necesidades del momento, dando lugar a existencias que son consumidas a lo largo del tiempo. Además, abastecen la demanda de la empresa en una situación normal de funcionamiento y son cíclicas.
Clasificación de stocks según la naturaleza física de los productos
Según la duración de la vida útil de los productos
Perecederos
No perecederos
Artículos con fecha de caducidad marcada
Según el tipo de actividad de la empresa
Según el tipo de actividad de la empresa
En empresas comerciales
Artículos básicos. Productos que caracterizan a una empresa y que la incluyen en un sector determinado.
Artículos obsoletos o pasados de moda. Artículos a los que no se dio salida en periodos de venta anteriores. Estos artículos han de dejar de ocupar un lugar en el almacén ya que esto lleva a un coste, por lo que habrá que encontrar la forma de darles salida.
Artículos deteriorados o defectuosos. El volumen de este tipo de artículos en una empresa comercial no suele ser elevado, ya que normalmente el proveedor suele hacerse responsable, sobre todo si el defecto es de fábrica. En caso contrario también es importante dar salida a estos artículos.
Artículos complementarios. Formado por artículos que no son esenciales para la empresa comercial, pero que son necesarios para dar un mejor servicio al cliente.
En empresas industriales
Materias primas. Este tipo de existencias es necesario para abastecer el proceso productivo, si se agota la materia prima el proceso de producción se verá interrumpido. El ritmo de fabricación será el que marque las salidas del almacén de materia prima.
Productos semi-acabados procedentes de los proveedores exteriores. La gestión de este tipo de existencias tiene las mismas características que las materias primas.
Productos semi-elaborados, pero no procedentes de proveedores exteriores, sino de una fase del proceso productivo. Son productos que ya han sufrido parte de las operaciones de producción y están a la espera de entrar en otra fase para continuar el proceso de producción. Su venta no tendrá lugar hasta que se complete dicho proceso productivo. Este tipo de existencias ha de suponer unos costes mínimos pero a la vez su volumen ha de ser el adecuado para cumplir con su objetivo, la continuidad del proceso productivo.
Productos acabados. Son los artículos finales destinados al consumo final o a la venta.
Todos aquellos artículos y piezas de maquinaria necesarias para solucionar averías.
Lo normal es que una empresa sea capaz de producir varios artículos, en la mayoría de los casos una misma máquina es utilizada para la producción de más de un tipo de artículo, pero para esto es común que haya que cambiar alguna pieza o componente de la máquina. Estas piezas y componentes constituyen las existencias de recambio.
Suministros industriales. Todo material necesario para el mantenimiento y buena conservación del equipo industrial.
En este tema se pudieron reconocer dos tipos de clasificación de stocks y aunque pueda haber diferencias sobre su selección y organización de los artículos para la producción y distribución de los productos y servicios que ofrece una empresa, es evidente que ambas clasificaciones persiguen un mismo objetivo que es la gestión adecuada de las existencias que posee la empresa, lo cual permitirá reducir tiempos, así como esfuerzos y por ende incrementara la calidad en cuestiones de producción, disponibilidad y de atención al cliente. Por esto y más, tanto emprendedores como empresarios deben buscar el asesoramiento de expertos en la gestión de inventarios para crear mejores estrategias logísticas, que se traducen en mayor prestigio y fidelización hacia una marca específica, sustentándolo no solo en “apariencia”, sino en calidad. Ante ello, incorporar herramientas virtualizadas a través de la Web, como software de Punto de Venta para estar siempre en contacto con los proveedores de la empresa, y Sistemas ERP para PyME’s, como los que proporciona Villanett, dará por consiguiente una excelente administración de stocks.
Clasificación ABC: Priorizando el Control del Inventario según su Valor
No todas las existencias almacenadas tienen el mismo impacto económico ni requieren el mismo nivel de atención operativa. Para optimizar los esfuerzos de supervisión, las empresas aplican de forma complementaria la Clasificación ABC, una metodología basada en el Principio de Pareto que divide los inventarios en tres categorías bien definidas:
Productos Tipo A: Representan un porcentaje pequeño del volumen físico total (aproximadamente el 20%), pero concentran la mayor parte del valor financiero del inventario (alrededor del 80%). Al ser los artículos más costosos y críticos, requieren un control estricto, conteos cíclicos frecuentes y un cálculo muy preciso de su stock de seguridad.
Productos Tipo B: Tienen una importancia moderada. Suponen cerca del 30% de las existencias totales y representan un 15% del valor económico. Su control es intermedio y se supervisan de manera periódica.
Productos Tipo C: Son los más numerosos en el almacén (cerca del 50% del volumen físico), pero su valor monetario es mínimo (apenas un 5%). Al no ser críticos para las finanzas de la empresa, su gestión es más flexible y automatizada, lo que permite concentrar el talento humano en resguardar las categorías de mayor valor.


 Los proveedores son un elemento vital en la cadena de valor para una empresa, pues otorgan a los clientes el servicio o producto que esperan. Aunado al auge de las tecnologías en la nube es necesario que cualquier proveedor cuente con un sistema sofisticado para la administración de recursos y de los aspectos de punto de venta, como es el caso de Villanett, el cual ofrece un sistema Planificación de Recursos Empresariales y software Punto de Venta en la Nube.
 acciones y en caso de fallar, es el primero en criticar su desempeño y aceptar las repercusiones de sus decisiones, para así dar pie al mejoramiento continuo.

 consumo, el equipo del estudio demostró que se podrían ahorrar el 30 por ciento de las emisiones migrando sus 50.000 usuarios de correo electrónico en Norteamérica y Europa al Cloud de Microsoft.
 Conclusiones del estudio
 James Harries, director de servicios Cloud de Accenture, declara: “
 Andrew Armstrong, vicepresidente de WSP destaca que “
 infraestructuras cloud para satisfacer las necesidades del mercado.
 son con frecuencia, suministradas separadamente de los servicios de Cloud Computing.
 porque les es difícil cambiar de proveedores a causa de cobros excesivos por finalización de contrato o por lineamiento mañosos especificados en las “letras chiquitas”, en los cuales se obliga a cumplir con un lapso de tiempo de contratación de servicios, que pueden ir de 1 mes, hasta 1 o 2 años; y si resulta posible, se enfrentarían a una gran variedad de precios.
 Criteria—sello europeo de privacidad, etc.) puedan ser investigados.

 más dinero el empleado se llevará a casa.
 del

 instituciones, empresas, personas, etc., que soliciten tus servicios.
 contabilidad para trabajar por
 profesional autónomo e independiente por su trabajo realizado, por lo tanto, equivale a la paga o sueldo que una persona “natural” con título profesional recibe por prestar sus servicios (Abogados, Notarios, Registradores, Médicos, Arquitectos, etc.), este profesional no tiene ninguna contratación, ni relación directa con una dependencia, a su vez, debe declarar sus propios impuestos.
 Tributaria (SAT), estos son los gastos susceptibles de deducciones:
 La economía a nivel mundial se mueve en base a diversos procesos y actividades que permiten el desarrollo de un país o empresa, siendo la producción uno de estos procesos, pues es la actividad económica encargada de la obtención, fabricación o elaboración de bienes y servicios (sanitarios, alimenticios, entretenimiento, herramientas y productos de uso común y especializado, etc.), así como la creación de valor agregado de los mismos, donde intervienen estrechamente los consumidores.
 Capacidad de producción


 personas o grupos interesados en el rendimiento y/o éxito del proyecto.


 Multiplicar la inversión.


 el pedido, este se clasifica en función de la incitación o provocación al cliente:
 La tendencia en el comercio es
 Disponibilidad de ventas
 Vendedor ideal

 pedir, por lo que se intenta equilibrar los costes de aprovisionamiento y reducirlos al máximo; ante ello, si se reaprovisiona el inventario en periodos cortos de tiempo la cantidad pedida debe ser pequeña, lo cual reduce el costo de almacenaje pero incrementa el costo de realizar los pedidos; si se repone el inventario en periodos largos de tiempo, la cantidad pedida debe ser grande, lo cual reduce el costo de hacer el pedido, pero incrementa el costo de almacenamiento.
 Lote económico de pedido


 continuo. Por lo que las funciones de la gestión existencias es conseguir:
 Situación 1: La demanda futura es conocida con exactitud, no existiendo incertidumbre en cuanto a su evolución; en este caso se dice que la demanda es conocida con certidumbre o certeza.


 que el valor de existencias será constante e igual a la media aritmética simple de existencias máximas y mínimas de un solo plazo de aprovisionamiento. Destacamos que, no es necesario mantener existencias de seguridad, pues todos los elementos que median en la gestión son totalmente cuantificables. Esto supone que las existencias mínimas serán cero, por lo que las existencias medias serán iguales al volumen del lote a pedir Q, dividido por dos, como se muestra en la imagen.
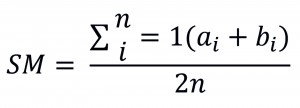 en almacén y si la demanda es aleatoria con distintos niveles mínimos. Para calcular en éste caso las existencias medias, calcularemos la media aritmética simple de todas las existencias máximas y mínimas habidas durante dicho período de tiempo T; donde “ai” son los niveles máximos de existencias, “bi” los niveles mínimos de existencias y “n” es el número de plazos de aprovisionamiento comprendidos en el tiempo al cual referimos las existencias medias (T), como se muestra en la imagen.
 variable, habrá que cuantificar las existencias medias globales mediante una media aritmética ponderada; donde “ai” y “bi” corresponden a los niveles de existencias máximo y mínimo respectivamente, “ti” son las unidades de tiempo que transcurren entre la llegada al almacén de dos pedidos consecutivos y “T” es el período de tiempo total al cual referimos las existencias medias, en las unidades de tiempo correspondientes, como se muestra en la imagen.
 Productos que caracterizan a una empresa y que la incluyen en un sector determinado.
 para abastecer el proceso productivo, si se agota la materia prima el proceso de producción se verá interrumpido. El ritmo de fabricación será el que marque las salidas del almacén de materia prima.